
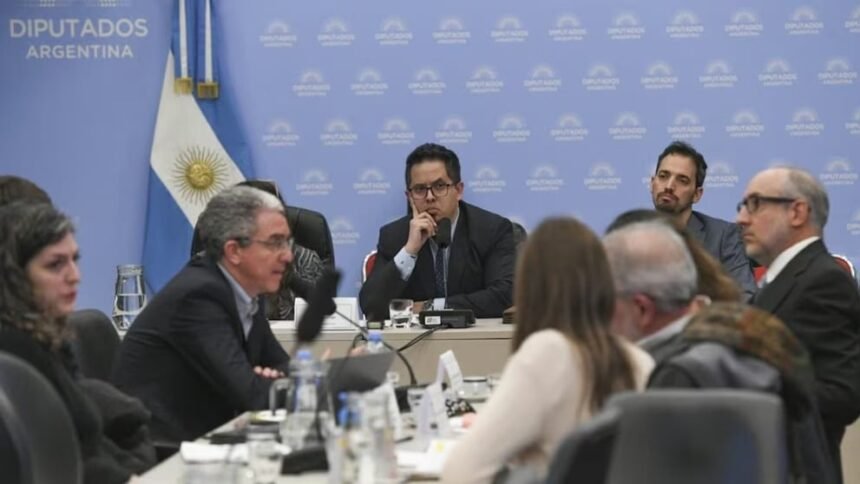
Un plenario de comisiones de la Cámara de Diputados dictaminó este martes diversos proyectos para abordar el endeudamiento familiar y los altos niveles de mora, contexto en el que La Libertad Avanza y sus aliados se quedaron con el dictamen de mayoría sin contemplar topes de tasas ni refinanciaciones, mientras que los bloques de la oposición, divididos en dos dictámenes de minoría, negocian la fecha para llevar el debate al recinto.
Un plenario de comisiones de la Cámara de Diputados de la Nación emitió dictamen este martes respecto de diversas iniciativas destinadas a encarar la problemática del sobreendeudamiento de los hogares y el incremento en los niveles de morosidad. En ese escenario, La Libertad Avanza junto a sus aliados consiguió imponerse y firmó el dictamen de mayoría, lo que garantiza que su propuesta sea la primera en debatirse ante una eventual sesión en el recinto.
Por su parte, la oposición —que venía promoviendo la temática desde hace meses— no logró unificar criterios en un único texto y terminó dividiendo sus fuerzas en dos despachos de minoría. Si bien Unión por la Patria, un sector de Provincias Unidas y la Coalición Cívica acordaron un proyecto común, no consiguieron sumar a los legisladores de Misiones y Salta pertenecientes al bloque Argentina Federal, quienes presentaron un dictamen propio.
La visión del oficialismo: educación financiera y regulación digital
Alineado con la postura de la Casa Rosada que concibe al endeudamiento de los consumidores como un “tema entre privados”, el proyecto dictaminado por el oficialismo focaliza sus medidas en el incremento de la educación financiera, la prevención del sobreendeudamiento y la transparencia informativa hacia los usuarios respecto de los costos financieros y las tasas. La propuesta no contempla costos para el Estado, quitas de capital o intereses, ni fijación de límites a las tasas.
Asimismo, la iniciativa oficialista incorpora exigencias específicas para la concesión de créditos mediante plataformas digitales: establece el requisito de una doble validación de identidad y aceptación, prohíbe dar por otorgado el consentimiento a través de opciones preseleccionadas o del silencio del usuario, y obliga a la entrega inmediata del contrato en formato digital.
Al defender la posición del sector gobernante, la diputada Silvana Giudici enfatizó: “No debemos sacar parches que terminen quebrando el sistema financiero. Hablan de topes, de condonaciones, de baja de tasas, como si fuera una receta mágica”. Tras señalar una mejora en los índices de morosidad de agosto en comparación con julio, la legisladora completó: “No acompañamos la propuesta de la oposición porque ya hemos tenido experiencias en la Argentina con límites a las tasas, lo que van a generar es la retracción del crédito. No aprendieron con la ley de alquileres”.
Las alternativas de la oposición
El primer dictamen opositor de minoría —impulsado por Unión por la Patria, la Coalición Cívica y un sector de Provincias Unidas, con la ausencia del cordobés Ignacio José García Aresca para evitar firmar— plantea declarar la emergencia en la materia por 180 días y estructurar un plan de refinanciación para deudas que no superen el valor de dos canastas básicas totales del Indec. Este esquema contempla la aplicación de la tasa TAMAR (plazos fijos mayoristas) más un 25% sobre el costo financiero total, con plazos de pago de hasta 12 cuotas que no podrán exceder el 30% de los ingresos del deudor, además de condonar intereses punitorios para quienes ya se encuentren en mora.
Al respecto, el diputado radical disidente Pablo Juliano (Provincias Unidas) criticó el enfoque oficial: “No podés mandar a la gente a hacer un curso de educación financiera cuando le llega el agua al cuello. Entonces, vemos que el dictamen del oficialismo sigue posicionado en la negación del problema que tienen seis millones de argentinos”. Y profundizó: “Este dictamen no tiene costo fiscal, esto es lo que nosotros entendemos como la teoría de la responsabilidad compartida. Esto va a quedar entre el acreedor y el deudor. Y si el acreedor se niega a brindarle este régimen al deudor, obviamente, el Banco Central podrá establecer penalidades y, obviamente, tomar represalias sobre los acreedores que no se acojan a este sistema”.
Por otro lado, los representantes de Argentina Federal elevaron su propio texto, el cual propone declarar la emergencia social y económica en materia de endeudamiento de consumidores financieros por un año, prorrogable por otro más. Esta iniciativa establece un tope a las tasas de interés cobradas por bancos y entidades emisoras de tarjetas para préstamos de consumo, fijándolo en 1,5 veces la tasa de plazo fijo a 30 días para personas humanas publicada por el Banco Central.
El proyecto de Argentina Federal abarca también a la Tasa Efectiva Anual y al Costo Financiero Total para evitar que las entidades eludan el límite mediante cargos o comisiones, otorgando al Banco Central la fiscalización de la medida. Asimismo, crea un Programa Nacional de Desendeudamiento Familiar y Personal para personas que destinen el 30% o más de sus ingresos al pago de deudas y cobren hasta 10 salarios mínimos. Dicho programa contempla refinanciaciones a una Tasa Nominal Anual fija de hasta el 35%, a un plazo mínimo de 24 meses en cuotas fijas, sin gastos administrativos y con la suspensión de ejecuciones y embargos sobre cuentas sueldo o haberes jubilatorios durante el trámite (que no superará los 90 días hábiles).
Incertidumbre sobre el debate en el recinto
Tras la firma de las dictámenes, subsisten las dudas dentro del arco opositor en relación con la fecha para convocar a la sesión. Mientras un sector propone llamar a votar el próximo miércoles 7 de octubre, otros referentes prefieren postergar la cita hasta el 14 de octubre con el objetivo de reunir mayores consensos y evitar un traspié político en el recinto luego de meses de articulación.