
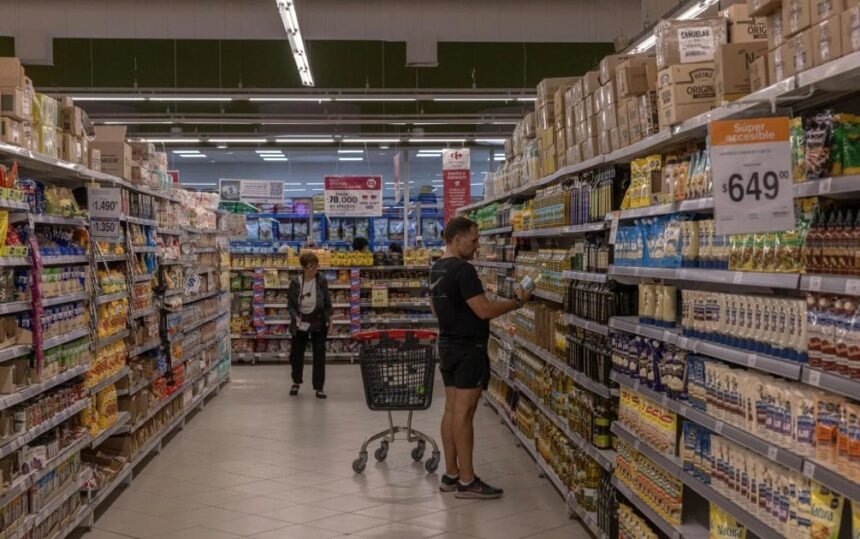
El consumo de bienes y servicios finales en los hogares argentinos sufrió en agosto una caída del 1,1% en la comparación interanual y un retroceso desestacionalizado del 0,8% con respecto a julio, según el Indicador de Consumo (IC) elaborado por la Cámara Argentina de Comercio y Servicios (CAC). Tras el leve repunte registrado el mes previo, el indicador retornó a terreno negativo para ubicarse un 2,1% por debajo del máximo alcanzado a comienzos de 2025. El reporte de la entidad privada expone una marcada heterogeneidad respecto del nivel general de la economía, así como un enfriamiento del crédito a las familias y comportamientos dispares entre los distintos rubros comerciales.
El Indicador de Consumo (IC) publicado por la Cámara Argentina de Comercio y Servicios (CAC) reflejó que en agosto el consumo de bienes y servicios finales por parte de los hogares anotó una baja interanual del 1,1% y una merma mensual del 0,8% en su serie desestacionalizada. Con esta dinámica, la medición volvió a ingresar en valores negativos tras la leve mejora de julio, situándose en niveles comparativamente bajos en términos de la historia reciente y quedando un 2,1% por debajo del techo registrado a principios de 2025.
En lo concerniente a la evolución de los precios, el mes de agosto evidenció una nueva desaceleración inflacionaria, con un alza mensual del 1,7% (frente al 2,1% reportado en julio) y una variación interanual del 33,5%. Desde la entidad gremial empresarial enfatizaron que sostener el sendero descendente de la inflación resulta una condición indispensable para recomponer la capacidad de compra del salario e impulsar el poder adquisitivo de los hogares en el corto plazo.
Desacople de la actividad y comportamiento sectorial
El informe de la CAC puso de relieve un desacople entre el consumo doméstico y el nivel de actividad económica general. A diferencia de 2024 (periodo en que ambas variables cayeron de forma simétrica) y 2025 (cuando acompañaron el ciclo de recuperación), en 2026 se observan trayectorias dispares: en junio —última medición disponible del Estimador Mensual de Actividad Económica (EMAE)— la actividad creció un 2,7% interanual, mientras que el consumo retrocedió un 1,2%.
Al desglozar el comportamiento por sectores durante agosto, se anotaron desempeños disímiles:
- Indumentaria y calzado: Creció un 4,9% interanual (aportando +0,3 puntos porcentuales al índice general), favorecido por una baja base de comparación respecto de agosto de 2025.
- Vivienda, alquileres y servicios públicos: Registró un avance del 4,8% interanual (+0,9 p.p. de aporte), impulsado por un mayor consumo de energía eléctrica.
- Transporte y vehículos: Se desplomó un 11,4% interanual (-1,5 p.p.), arrastrado por la contracción del 18,6% en el patentamiento de automóviles.
- Recreación y cultura: Sufrió un retroceso del 8,2% interanual (-0,7 p.p.), prolongando el desempeño irregular exhibido durante 2026.
- Resto de los rubros: Registraron una leve caída del 0,2% interanual (-0,1 p.p.), ubicándose en valores apenas superiores a los de agosto de 2019.
Consumo masivo y financiamiento
Respecto de los bienes de consumo masivo (FMCG), las estadísticas correspondientes a julio marcaron una contracción interanual del 2,6%, aunque mostraron un rebote mensual del 4,2% desestacionalizado en comparación con junio.
Finalmente, la CAC alertó sobre la desaceleración del financiamiento dirigido a los sectores particulares. Luego del marcado repunte experimentado durante los años 2024 y 2025, a lo largo de 2026 el uso de tarjetas de crédito y el otorgamiento de préstamos personales y prendarios ingresaron en una senda de contracción leve pero sostenida.
Dicha contracción crediticia impacta de lleno sobre la demanda de bienes durables como automóviles y electrodomésticos, los cuales acumulan retrocesos en lo que va del año. En sentido opuesto, los préstamos hipotecarios mantienen un sendero de expansión moderada, lo que permite sostener los volúmenes de escrituración de inmuebles conquistados en el último bienio